Muốn cùng Triều rà soát xem danh mục của mình đang đứng ở đâu trước diễn biến vĩ mô tuần này?
Nhắn Zalo cho tôi, tôi và đội ngũ chuyên môn sẽ đồng hành cùng anh chị rà soát và tối ưu danh mục.
Chuyện lớn tuần này
🌐 Bức tranh tóm gọn
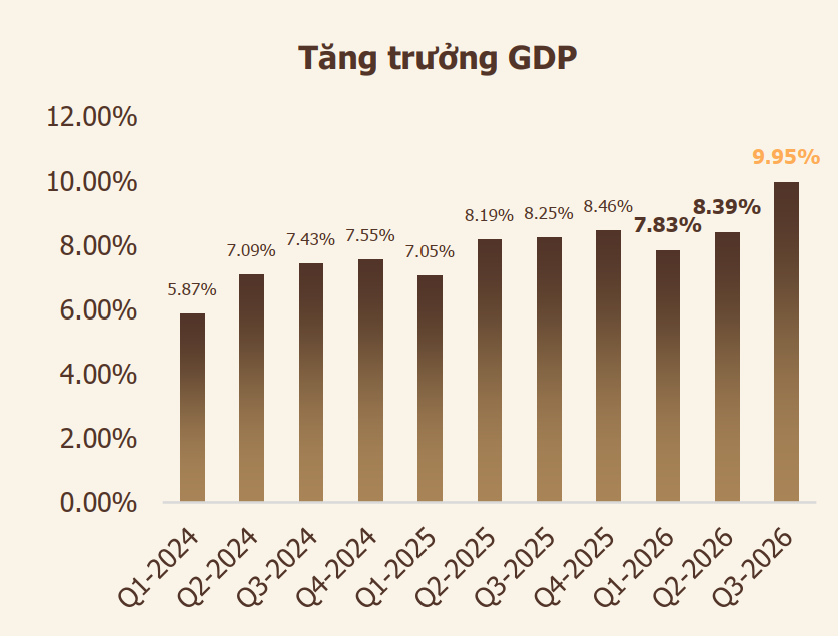
Kinh tế Việt Nam đang tăng trưởng rất nhanh: GDP 9 tháng tăng 9,01%, riêng quý III tăng 9,95%. Nhưng thị trường chứng khoán lại giảm tuần thứ hai liên tiếp, VN-Index mất mốc 1.750 điểm và khối ngoại bán ròng gần 4.946 tỷ đồng.
Điều cần nhớ: Kinh tế tăng trưởng tốt là nền tảng tích cực, nhưng lạm phát và lãi suất vẫn cao. Vì vậy các kênh tài sản sẽ phục hồi theo kiểu chọn lọc, không phải "cùng tăng" như nhau.
📈 GDP tăng tốc — nhưng chưa đều giữa các ngành
Ngành công nghiệp – xây dựng tăng 11,21%, kéo cả nền kinh tế đi lên. Trong khi đó dịch vụ chỉ tăng 8,69% và nông nghiệp 4,02%. Vốn đầu tư toàn xã hội tăng 15,1%, vốn FDI giải ngân đạt 21,07 tỷ USD.
Để đạt mục tiêu tăng trưởng hai chữ số cả năm, Chính phủ yêu cầu quý IV phải tăng trên 12,5% — một nhiệm vụ rất nặng nề.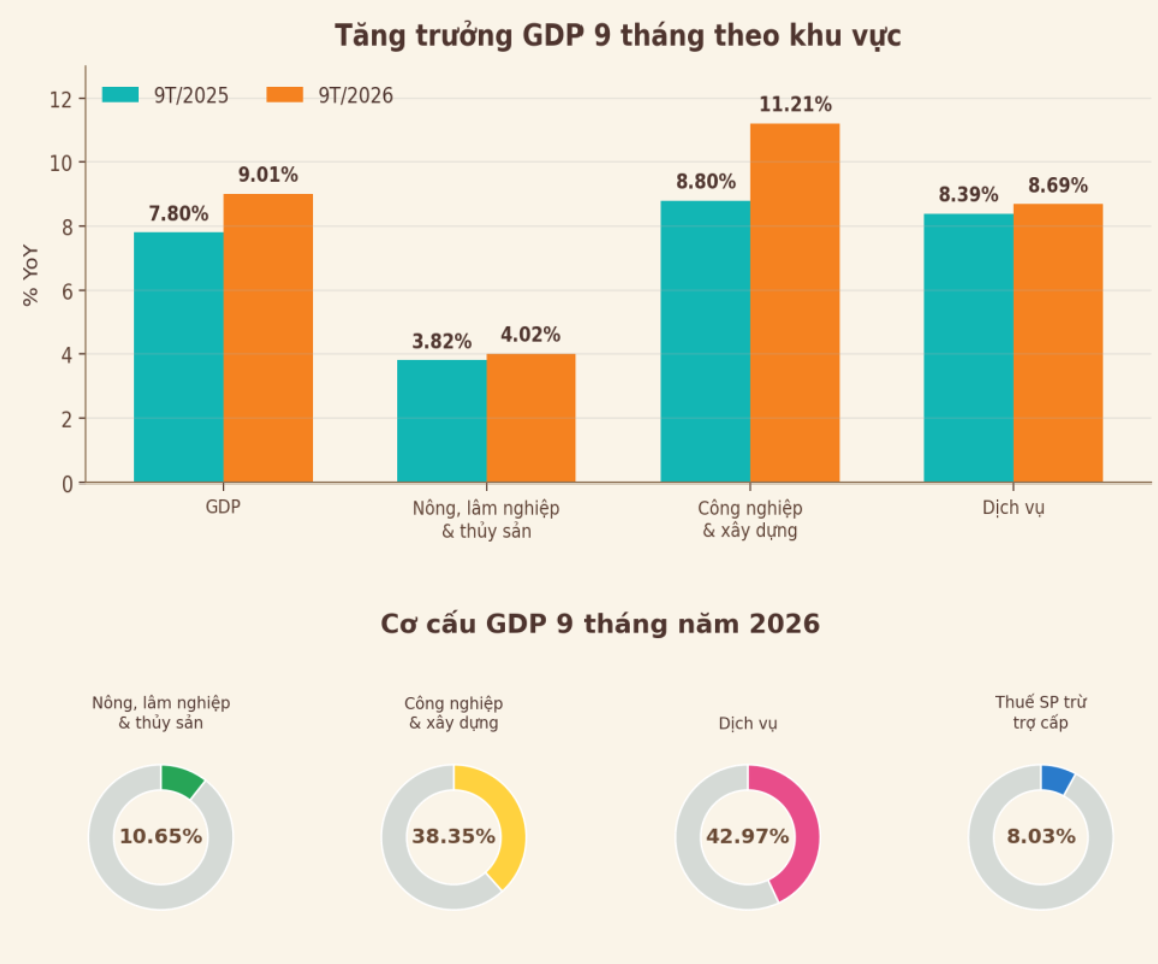
Để đạt mục tiêu tăng trưởng hai chữ số cả năm, Chính phủ yêu cầu quý IV phải tăng trên 12,5% — một nhiệm vụ rất nặng nề.
💡 Tăng trưởng dựa nhiều vào nhà máy và đầu tư thì nhanh, nhưng dễ bị ảnh hưởng nếu đơn hàng xuất khẩu chậm lại hoặc chi phí nguyên liệu tăng. Điều quan trọng là tăng trưởng có biến thành lợi nhuận doanh nghiệp và thu nhập thực của người dân hay không.
🔒 Vì sao lãi suất vẫn khó giảm?
Giá cả 9 tháng tăng bình quân 4,52% (chủ yếu do nhà ở, thực phẩm, giao thông). Việt Nam đang nhập siêu 19,42 tỷ USD, và nhu cầu vay vốn cuối năm tăng cao. Ba điều này khiến NHNN khó hạ lãi suất trên diện rộng.
Ở nước ngoài, lạm phát châu Âu tăng lên 3,8% do giá năng lượng. Riêng ở Mỹ, số việc làm mới tháng 9 chỉ tăng 29.000 (thấp hơn dự báo), thất nghiệp lên 4,2% — khiến khả năng Fed tăng lãi ngay tháng 10 giảm đi.
Ở nước ngoài, lạm phát châu Âu tăng lên 3,8% do giá năng lượng. Riêng ở Mỹ, số việc làm mới tháng 9 chỉ tăng 29.000 (thấp hơn dự báo), thất nghiệp lên 4,2% — khiến khả năng Fed tăng lãi ngay tháng 10 giảm đi.
🏦 Thông tư 50: ngân hàng được cho vay nhiều hơn — nhưng có điều kiện
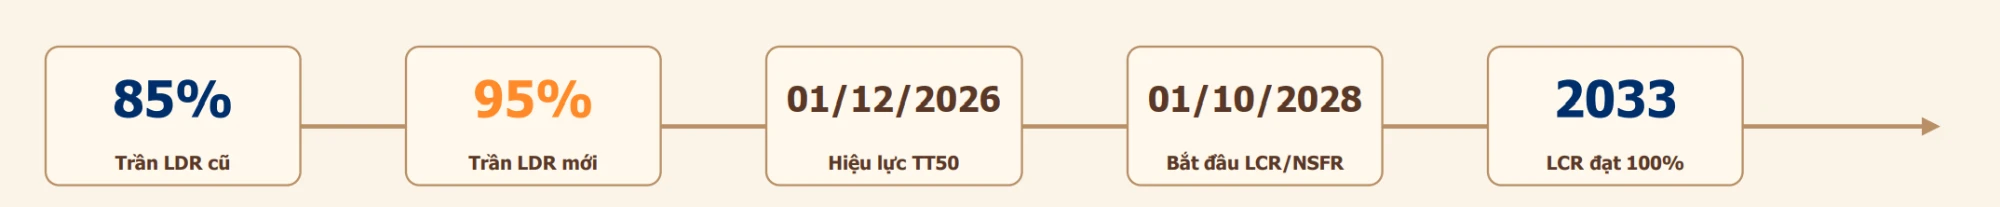
NHNN nâng trần tỷ lệ cho vay so với tiền huy động (LDR) từ 85% lên 95%, hiệu lực từ 01/12/2026. Nghe như "nới lỏng", nhưng thực tế cách tính cũng thay đổi, và ngân hàng phải đáp ứng thêm hai chỉ tiêu thanh khoản mới (LCR, NSFR).
💡 Với người gửi tiền và người đi vay: ngân hàng sẽ cạnh tranh mạnh để giữ tiền gửi dài hạn → lãi suất tiết kiệm khó giảm nhanh. Khoản vay sẽ ưu tiên khách hàng có dòng tiền tốt, tài sản bảo đảm rõ ràng.
Tiền đang ở đâu nên làm gì
Cổ phiếu Chờ KQKD Q3
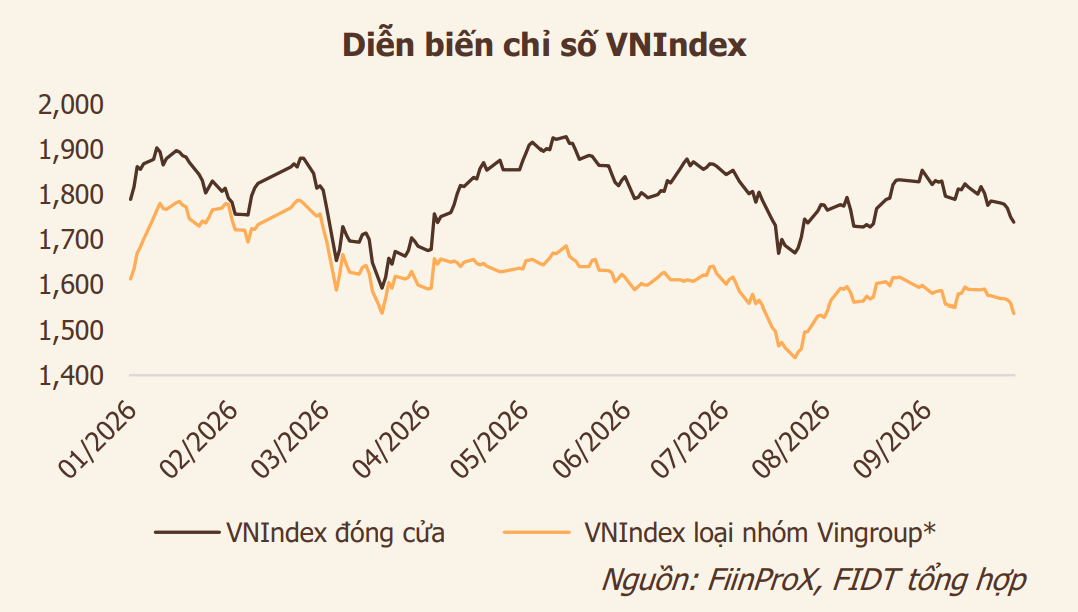
VN-Index giảm 2,66% về 1.737 điểm, 5 phiên giảm liên tiếp. Khối ngoại bán ròng gần 4.946 tỷ đồng, thanh khoản vẫn yếu (~11.900 tỷ/phiên).
→ Kinh tế tăng trưởng tốt hỗ trợ lợi nhuận doanh nghiệp, nhưng lãi suất cao khiến định giá khó tăng mạnh. Theo dõi kết quả kinh doanh quý III để chọn lọc.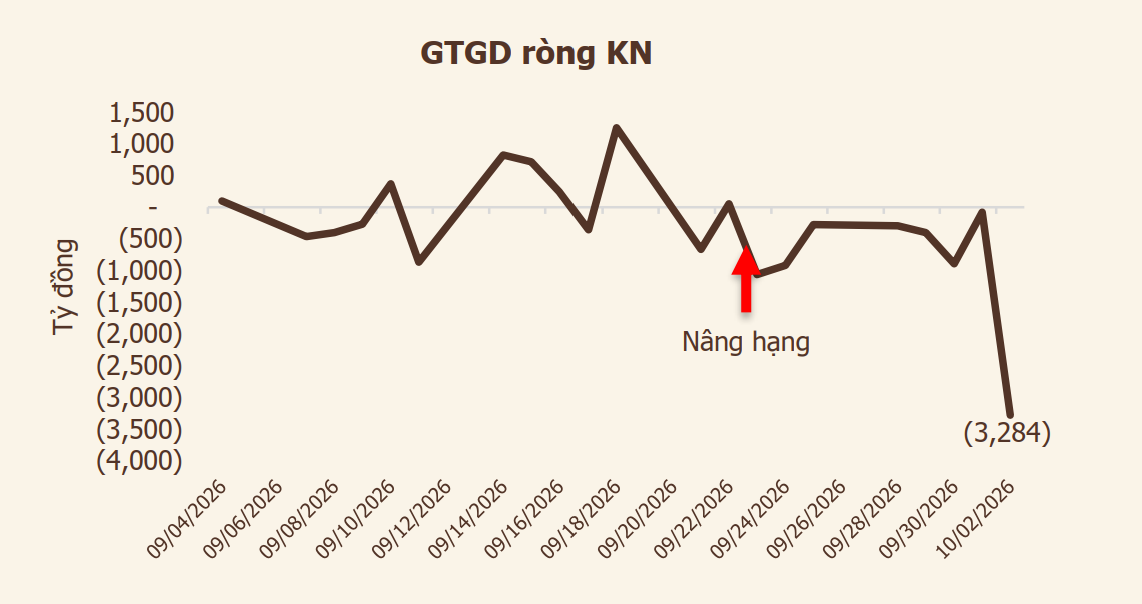
→ Kinh tế tăng trưởng tốt hỗ trợ lợi nhuận doanh nghiệp, nhưng lãi suất cao khiến định giá khó tăng mạnh. Theo dõi kết quả kinh doanh quý III để chọn lọc.
Bất động sản Dài hạn
Luật Phát triển đô thị có hiệu lực từ 1/10/2026, cho TP.HCM thêm quyền chủ động phát triển các khu đô thị quanh Metro (mô hình TOD).
→ "Gần Metro" hay "có quy hoạch" chưa có nghĩa giá sẽ tăng ngay. Hãy xem 3 điều: quy hoạch đã duyệt → khả năng kết nối hạ tầng → tiến độ triển khai thực tế. Thị trường có thể cải thiện rõ hơn từ 2027.
→ "Gần Metro" hay "có quy hoạch" chưa có nghĩa giá sẽ tăng ngay. Hãy xem 3 điều: quy hoạch đã duyệt → khả năng kết nối hạ tầng → tiến độ triển khai thực tế. Thị trường có thể cải thiện rõ hơn từ 2027.
Tiền gửi & Trái phiếu Lãi suất còn cao
Nhu cầu vay vốn tăng + Thông tư 50 yêu cầu nguồn vốn ổn định → ngân hàng tiếp tục cạnh tranh huy động trong quý IV, lãi suất có thể hạ nhiệt sau Tết nếu thanh khoản cải thiện.
→ Với trái phiếu, ưu tiên tổ chức phát hành có dòng tiền ổn định và khả năng trả nợ tốt.
→ Với trái phiếu, ưu tiên tổ chức phát hành có dòng tiền ổn định và khả năng trả nợ tốt.
Vàng / USD Biến động lớn
Phụ thuộc chủ yếu vào chính sách Fed, đồng USD và tình hình địa chính trị. USD được hỗ trợ bởi lãi suất cao; vàng chịu sức ép nhưng vẫn có nhu cầu trú ẩn.
4 điều cần nhớ tuần này
01
Kinh tế tăng tốc, nhưng chưa đều
GDP 9 tháng +9,01%, quý III +9,95%; công nghiệp – xây dựng dẫn dắt, dịch vụ và nông nghiệp chậm hơn.
→ Nền tảng tích cực cho lợi nhuận doanh nghiệp và các kênh đầu tư.
02
Quý IV phải tăng rất mạnh
Cần trên 12,5% để đạt mục tiêu cả năm, trong khi lạm phát 4,52% và nhập siêu lớn.
→ Đừng kỳ vọng lãi suất vay giảm nhanh trong những tháng cuối năm.
03
Thông tư 50 không phải "nới lỏng toàn diện"
Trần LDR lên 95% nhưng cách tính mới và thêm chỉ tiêu thanh khoản.
→ Lãi tiết kiệm dài hạn khó giảm; vay vốn ưu tiên hồ sơ tốt.
04
Tài sản phục hồi chọn lọc
Chứng khoán có thể phản ánh sớm KQKD quý III; BĐS hưởng lợi chậm hơn từ hạ tầng và tín dụng.
→ Chọn lọc kỹ thay vì kỳ vọng mọi tài sản cùng tăng.
Cập nhật vĩ mô — Quốc tế (tuần 28/9–02/10)
| Ngày | Sự kiện | Chi tiết | Tác động |
|---|---|---|---|
| 01/10 | BoJ công bố Tankan quý III | Chỉ số niềm tin doanh nghiệp sản xuất lớn tăng từ +22 lên +24 điểm, cao nhất kể từ 2018. Nhóm phi sản xuất giảm từ +37 xuống +35 điểm, phản ánh phân hóa giữa sản xuất và dịch vụ. | Trung tính: sản xuất cải thiện củng cố cơ sở để BoJ tiếp tục bình thường hóa lãi suất, nhưng dịch vụ giảm tốc và triển vọng quý IV suy yếu làm giảm áp lực phải tăng ngay. |
| 02/10 | Việc làm Mỹ giảm mạnh, kỳ vọng Fed thay đổi | Theo BLS, việc làm phi nông nghiệp tháng 9 tăng 29.000, thấp hơn dự báo; thất nghiệp tăng lên 4,2%. | Trung tính: giảm xác suất Fed tăng lãi suất ngay tháng 10, hỗ trợ tài sản rủi ro nhưng gia tăng quan ngại tăng trưởng Mỹ giảm tốc. |
| 02/10 | Lạm phát Eurozone tăng lên 3,8% | Theo Eurostat, CPI tháng 9 tăng 3,8% YoY, từ 3,2% tháng trước; riêng năng lượng tăng 18,8%. | Tiêu cực: lạm phát năng lượng thu hẹp dư địa nới lỏng của ECB và duy trì áp lực chi phí vốn tại châu Âu. |
Cập nhật vĩ mô — Trong nước
| Ngày | Sự kiện | Chi tiết | Tác động |
|---|---|---|---|
| 30/09 | NHNN ban hành Thông tư 50 | Quy định mới về các tỷ lệ an toàn ngân hàng; LDR tối đa 95% gắn với lộ trình LCR, NSFR. Hiệu lực 01/12/2026. | Tích cực: linh hoạt hơn trong sử dụng vốn nhưng yêu cầu quản trị thanh khoản dài hạn chặt chẽ hơn. |
| 03/10 | GDP 9 tháng tăng 9,01% | GDP quý III tăng 9,95%; công nghiệp – xây dựng 9 tháng tăng 11,21%, dịch vụ tăng 8,69%. | Tích cực: tăng trưởng tiếp tục tăng tốc, nhưng mức độ tập trung vào công nghiệp và đầu tư cần được theo dõi. |
| 03/10 | CPI tiếp tục gây sức ép lên chính sách tiền tệ | CPI bình quân 9 tháng tăng 4,52% YoY; áp lực đến từ nhà ở, thực phẩm và giao thông. | Tiêu cực: lạm phát cao thu hẹp khả năng nới lỏng lãi suất trên diện rộng, nhất là khi nhu cầu vốn quý IV tăng. |
| 03/10 | Đầu tư và FDI duy trì động lực | Vốn đầu tư toàn xã hội 9 tháng tăng 15,1%; FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%. | Tích cực: hỗ trợ năng lực sản xuất và tăng trưởng, song khả năng giải ngân thực tế quan trọng hơn quy mô cam kết. |
| 03/10 | Thủ tướng yêu cầu GDP quý IV tăng trên 12,5% | Chính phủ xác định đây là nhiệm vụ rất nặng nề để đạt mục tiêu tăng trưởng hai chữ số cả năm. | Tích cực: đầu tư công và các động lực tăng trưởng sẽ được thúc đẩy mạnh, nhưng áp lực vốn và ổn định vĩ mô gia tăng. |
Tiêu điểm 1 — Diễn biến vĩ mô 9 tháng 2026
GDP 9 tháng tăng tốc, nhưng động lực chưa đồng đều
9,01%GDP 9T
9,95%GDP Q3
11,21%CN – XD 9T
8,69%Dịch vụ 9T
4,02%Nông nghiệp 9T
>12,5%GDP Q4 cần đạt
Công nghiệp – xây dựng dẫn dắt tăng trưởng (+11,21%, cao hơn GDP chung 9,01%), phản ánh động lực từ sản xuất và đầu tư — nhưng cũng nhạy cảm hơn với nhu cầu xuất khẩu, chi phí đầu vào và tiến độ đầu tư. Chênh lệch với dịch vụ (+8,69%) và nông nghiệp (+4,02%) cho thấy động lực tập trung nhiều vào sản xuất, chưa lan tỏa đồng đều giữa các ngành.
FIDT nhận định: GDP 9 tháng củng cố triển vọng đạt mục tiêu hai chữ số, nhưng trong bối cảnh chi phí vốn cao, chất lượng tăng trưởng sẽ phụ thuộc vào khả năng chuyển hóa đầu tư thành năng suất, lợi nhuận doanh nghiệp và thu nhập thực tế.
Quý IV phải tăng tốc, nhưng dư địa chính sách không còn rộng
| Ràng buộc / nền tảng | Số liệu | Hàm ý |
|---|---|---|
| CPI bình quân 9T | +4,52% | Dư địa tiền tệ hẹp hơn |
| Nhập siêu 9T | 19,42 tỷ USD | Áp lực ngoại tệ và vốn lưu động |
| Vốn đầu tư xã hội | +15,1% | Cần hiệu quả giải ngân |
| FDI thực hiện | 21,07 tỷ USD | Nền tảng sản xuất trung hạn |
1
Đầu tư công & hạ tầng
Tăng tốc giải ngân dự án đủ điều kiện; hiệu quả phụ thuộc tiến độ thực thi, mặt bằng và cung ứng vật liệu.
2
Sản xuất – xuất khẩu – FDI
Duy trì đơn hàng, đẩy nhanh dự án FDI và mở rộng năng lực sản xuất; rủi ro đến từ nhập khẩu nguyên liệu và logistics.
3
Tiêu dùng & tín dụng thực
Tín dụng cần đi vào sản xuất và dòng tiền thực, tránh chỉ mở rộng quy mô dư nợ trong khi khả năng hấp thụ yếu.
Tăng trưởng cao tạo nền tích cực đến các lớp tài sản
| Tài sản | Cơ chế tác động | Đánh giá |
|---|---|---|
| Chứng khoán | Sản xuất, đầu tư và tiêu dùng tăng hỗ trợ doanh thu, EPS; tuy nhiên lãi suất cao hạn chế mở rộng P/E. | Tích cực có chọn lọc: KQKD quý III hỗ trợ kỳ vọng phục hồi, nhưng thanh khoản yếu và khối ngoại bán ròng vẫn là lực cản. |
| Bất động sản | Đầu tư hạ tầng và FDI thúc đẩy kết nối, đô thị hóa và nhu cầu nhà ở, BĐS công nghiệp. | Triển vọng cải thiện từ 2027: thanh khoản có thể phục hồi khi lãi suất ổn định, nhưng phân hóa theo pháp lý, giá bán và tiến độ hạ tầng. |
| Tiền gửi | Nhu cầu tín dụng tăng gây áp lực huy động, đặc biệt khi tăng trưởng tiền gửi không theo kịp. | Lãi suất khó giảm nhanh: cạnh tranh huy động còn cao trong quý IV, có thể hạ nhiệt sau Tết nếu thanh khoản cải thiện. |
| Trái phiếu | Nhu cầu vốn tăng thúc đẩy phát hành, nhưng chi phí huy động và áp lực tái cấp vốn vẫn cao. | Phân hóa theo chất lượng tín dụng: ưu thế thuộc về tổ chức phát hành có dòng tiền ổn định và năng lực trả nợ tốt. |
| Vàng / USD | Chịu ảnh hưởng chủ yếu từ chính sách Fed, USD, lợi suất thực và địa chính trị toàn cầu. | Biến động còn lớn: USD được hỗ trợ bởi lãi suất cao; vàng chịu sức ép từ lợi suất thực nhưng vẫn có nhu cầu trú ẩn. |
FIDT nhận định: Lạm phát và nhu cầu vốn cao khiến lãi suất khó giảm nhanh. Chứng khoán có thể phục hồi theo kỳ vọng lợi nhuận, trong khi BĐS cần thêm thời gian để hưởng lợi từ hạ tầng và tín dụng. Xu hướng phục hồi nhiều khả năng tiếp tục phân hóa thay vì lan tỏa đồng đều.
Tiêu điểm 2 — Thông tư 50/NHNN
TT50 thay đổi gì trong quản trị an toàn thanh khoản ngân hàng?
Chạm vào biểu đồ để xem rõ hơn
1
Đổi cách tính LDR
Không chỉ nâng trần 85% → 95%, mà còn điều chỉnh cấu phần dư nợ, tiền gửi và nguồn vốn được công nhận. Vì vậy tỷ lệ theo TT22 và TT50 không so sánh cơ học được.
2
Bổ sung LCR
Đo khả năng đáp ứng dòng tiền ra trong 30 ngày căng thẳng, buộc ngân hàng duy trì tài sản thanh khoản chất lượng cao thay vì tối ưu cho vay tối đa.
3
Bổ sung NSFR
Yêu cầu nguồn vốn ổn định đủ tài trợ cho tài sản và cam kết trong kỳ hạn 1 năm, khuyến khích kéo dài kỳ hạn và giảm lệch pha nguồn vốn.
4
Cơ chế chuyển tiếp
Trước khi chuyển đổi sang LCR/NSFR, ngân hàng chưa mặc nhiên được dùng trần LDR 95%; việc áp dụng phụ thuộc lộ trình và điều kiện tuân thủ.
Mục tiêu chính sách: hỗ trợ tín dụng khi nhu cầu vốn của nền kinh tế cao, nhưng không đánh đổi an toàn (đưa LCR/NSFR vào kiểm soát rủi ro thanh khoản và kỳ hạn) — dịch chuyển từ quản lý bằng một tỷ lệ đơn lẻ sang khung thanh khoản nhiều lớp.
LDR 95%: dư địa pháp lý tăng, dư địa thực tế vẫn phụ thuộc từng ngân hàng
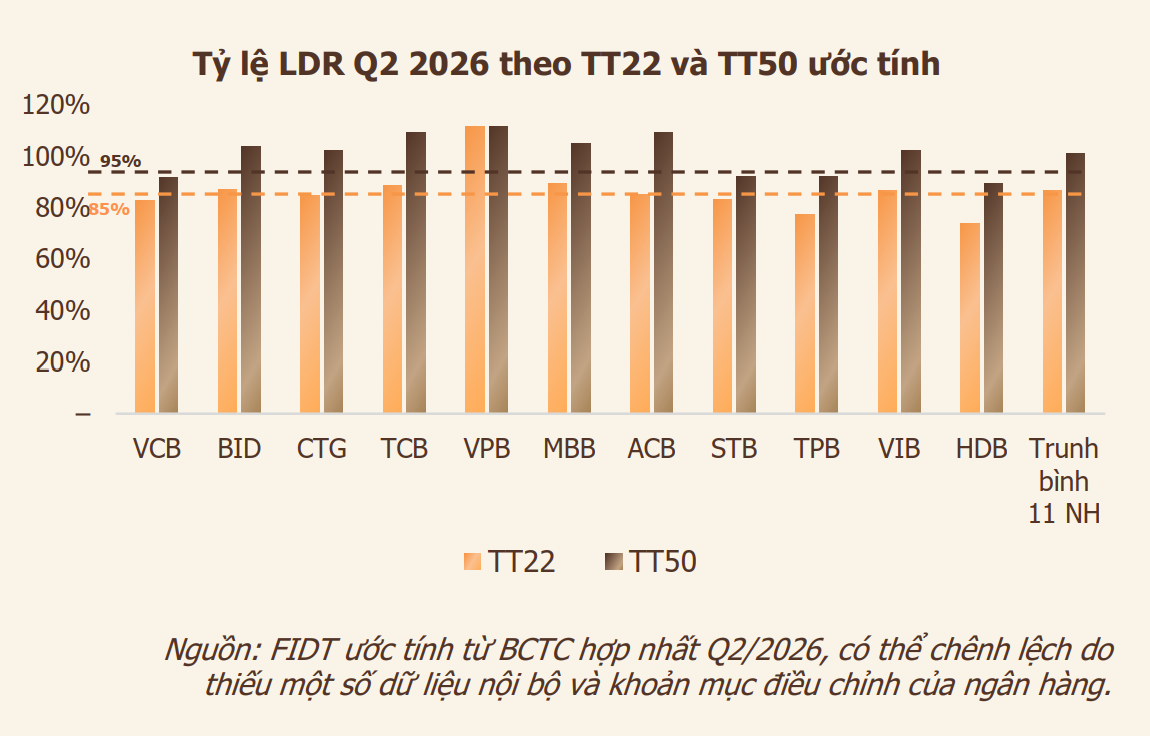
1. Dư địa tín dụng không tăng tương ứng: nâng trần giúp giảm ràng buộc pháp lý, nhưng công thức mới có thể làm LDR tính toán cao hơn; "room" thực tế khác nhau tùy cấu trúc nguồn vốn (FIDT ước tính LDR Q2/2026 theo TT22 và TT50 cho 11 ngân hàng niêm yết lớn).
2. Huy động chuyển sang nguồn vốn ổn định: CASA, tiền gửi bán lẻ bền vững, nguồn vốn kỳ hạn dài, trái phiếu đủ điều kiện và vay dài hạn trở thành trọng tâm để tối ưu đồng thời LDR, LCR và NSFR.
3. Lãi suất huy động khó giảm nhanh, phân hóa mạnh hơn: nhu cầu vốn quý IV và yêu cầu nguồn vốn ổn định duy trì cạnh tranh kỳ hạn dài; ngân hàng có CASA tốt ít chịu áp lực chi phí vốn và bảo vệ NIM tốt hơn.
4. Tín dụng được định giá theo chi phí thanh khoản: khoản vay dài hạn tiêu tốn nguồn vốn ổn định hơn, nên ngân hàng sẽ ưu tiên khách hàng có dòng tiền tốt, tài sản bảo đảm rõ và khả năng trả nợ chắc chắn.
FIDT nhận định: TT50 hỗ trợ tăng trưởng tín dụng nhưng không phải tín hiệu nới lỏng toàn diện. Tác động tích cực sẽ tập trung ở nhóm ngân hàng có nguồn vốn ổn định, thanh khoản tốt và khả năng định giá tín dụng sát chi phí vốn.
Diễn biến các lớp tài sản
📉 Chứng khoán Giảm tuần thứ hai
VN-Index kết tuần tại 1.737 điểm, giảm 2,66%, ghi nhận 5 phiên giảm liên tiếp và mất ngưỡng 1.750 điểm. Giá trị khớp lệnh bình quân HOSE chỉ khoảng 11.900 tỷ đồng/phiên, giảm 2,9% so với tuần trước.
Khối ngoại bán ròng gần 4.946 tỷ đồng trong tuần, áp lực cung tiếp tục gia tăng khi lực cầu trong nước chưa phục hồi tương ứng. Riêng phiên 02/10, khối ngoại bán ròng khoảng 3.284 tỷ đồng trên HOSE; áp lực tập trung đáng kể ở PNJ sau chuỗi phiên giảm sàn.
Khối ngoại bán ròng gần 4.946 tỷ đồng trong tuần, áp lực cung tiếp tục gia tăng khi lực cầu trong nước chưa phục hồi tương ứng. Riêng phiên 02/10, khối ngoại bán ròng khoảng 3.284 tỷ đồng trên HOSE; áp lực tập trung đáng kể ở PNJ sau chuỗi phiên giảm sàn.
→ Mặt bằng lãi suất cao và KQKD quý III chưa công bố đầy đủ khiến nhà đầu tư thận trọng; khả năng hồi phục phụ thuộc nhiều hơn vào cải thiện thanh khoản và lực cầu thực tế.
🏘️ Bất động sản — Luật Phát triển đô thị: TP.HCM có thêm dư địa phát triển Dài hạn
Luật Phát triển đô thị có hiệu lực từ 1/10/2026, trao thêm quyền cho TP.HCM trong lập và điều chỉnh quy hoạch khu vực TOD, tổ chức không gian ngầm, không gian tầm thấp – tầm cao và khai thác quỹ đất gắn với giao thông công cộng — cơ sở hình thành thêm khu đô thị và cực tăng trưởng mới.
Tác động: khi hạ tầng giao thông đồng bộ, khả năng tiếp cận cải thiện, thúc đẩy nhà ở – thương mại, văn phòng – dịch vụ, logistics và các khu đô thị mới quanh Metro/TOD. Tuy nhiên, nằm trong định hướng TOD không đồng nghĩa giá tăng ngay — còn phụ thuộc quy hoạch được phê duyệt, tiến độ hạ tầng, GPMB, nguồn vốn và nhu cầu sử dụng thực.
Tác động: khi hạ tầng giao thông đồng bộ, khả năng tiếp cận cải thiện, thúc đẩy nhà ở – thương mại, văn phòng – dịch vụ, logistics và các khu đô thị mới quanh Metro/TOD. Tuy nhiên, nằm trong định hướng TOD không đồng nghĩa giá tăng ngay — còn phụ thuộc quy hoạch được phê duyệt, tiến độ hạ tầng, GPMB, nguồn vốn và nhu cầu sử dụng thực.
Khung đánh giá: Quy hoạch khu vực → Khả năng kết nối hạ tầng/TOD → Tiến độ triển khai thực tế. Mức độ hưởng lợi của từng khu vực sẽ khác nhau.
| Khu vực | Dự án | Cập nhật |
|---|---|---|
| TP.HCM | Palm River | Kết thúc chương trình Early Bird 0,5% và 1% khách hàng thân thiết |
| TP.HCM | Gladia Heights | Giỏ hàng CĐT còn 7 căn |
| TP.HCM | TT Genesis | CĐT đẩy mạnh truyền thông Sales Gallery WOW Center, tổ chức sự kiện tham quan cuối tuần |
| TP.HCM | Imperia Sensa Park | Kick-off 29/9, chính thức nhận booking; giá rumor từ 88 tr/m² (chưa VAT & KPBT, đã gồm CSBH) |
| Bình Dương/ĐN | Monrei Saigon | Vẫn còn ưu đãi 5 chỉ vàng từ CĐT; đang chờ Sở phê duyệt HĐMB mẫu — tuần này có thêm thông tin ký HĐMB tòa A3 |
| Bình Dương/ĐN | The Nest | Còn 17 căn West + 81 căn East; đã có CSBH giai đoạn mới, giỏ hàng cập nhật nhiều căn đẹp |
| Bình Dương/ĐN | Orchard Collection | Giỏ hàng CĐT còn 34 căn |
| Bình Dương/ĐN | Fresia Riverside | Ra mắt căn sân vườn tòa R3 |
| Bình Dương/ĐN | La Pura – Lusso | Tòa Zenia hoàn thiện tường tầng 39, trát tường tới tầng 27, thi công ngày đêm để bàn giao cuối năm nay; cập nhật ga Metro trước dự án tại sa bàn nhà mẫu |
Key Takeaways — 05/10/2026
01
GDP tăng tốc, nhưng chưa lan tỏa đồng đều
GDP 9T +9,01%; Q3 +9,95%. Công nghiệp – xây dựng dẫn dắt (+11,21%), dịch vụ và nông nghiệp thấp hơn.
→ Theo dõi khả năng chuyển hóa đầu tư thành năng suất, lợi nhuận và thu nhập thực.
02
Quý IV cần tăng mạnh trong điều kiện chính sách chặt hơn
GDP Q4 cần >12,5%; CPI BQ 9T 4,52%, nhập siêu lớn, nhu cầu vốn tăng.
→ Dư địa nới lỏng tiền tệ không còn rộng.
03
TT50: nới LDR nhưng không phải nới lỏng toàn diện
Trần LDR 95%, cách tính mới, kèm lộ trình LCR/NSFR.
→ Dư địa tín dụng thực tế phụ thuộc cấu trúc nguồn vốn và khả năng tuân thủ của từng ngân hàng.
04
Tài sản phục hồi phân hóa thay vì đồng đều
Chứng khoán phản ánh sớm KQKD Q3; BĐS hưởng lợi chậm hơn; tiền gửi, trái phiếu chịu tác động từ nhu cầu vốn.
→ Vàng/USD phụ thuộc nhiều hơn vào Fed, USD và địa chính trị.
Nguồn báo cáo: FIDT Research
Bản tin phục vụ mục đích thông tin, không phải khuyến nghị đầu tư cụ thể. Mọi quyết định cần được tư vấn phù hợp với mục tiêu và tình huống cá nhân của anh chị.
Bản tin phục vụ mục đích thông tin, không phải khuyến nghị đầu tư cụ thể. Mọi quyết định cần được tư vấn phù hợp với mục tiêu và tình huống cá nhân của anh chị.